Édifices, droit et associations
Loi de 1905 : à qui appartiennent les églises en France ?
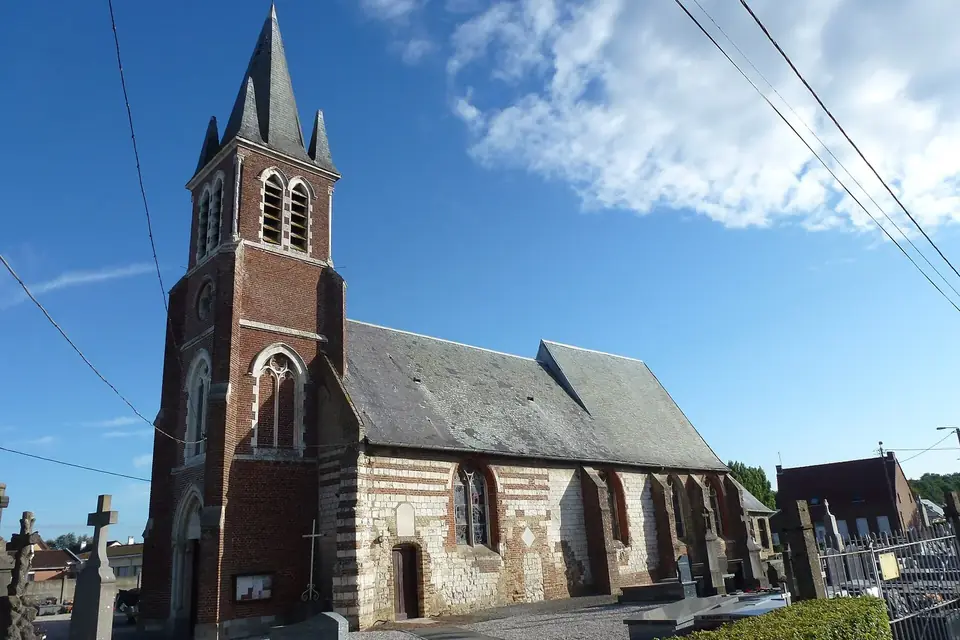
L'église du village appartient-elle à la paroisse, au diocèse, à la commune ? La réponse surprend souvent : dans la grande majorité des cas, c'est la commune. Cette situation est l'héritage d'une histoire précise, celle de la loi de séparation des Églises et de l'État de 1905 et des années qui l'ont suivie. Elle a des conséquences très concrètes sur l'entretien, l'usage et l'avenir de ces édifices.
Les églises paroissiales construites avant 1905 appartiennent en général aux communes ; les cathédrales antérieures à 1905, pour la plupart, à l'État. Elles restent affectées au culte, laissées à la disposition des fidèles et du clergé. Les églises construites après 1905 appartiennent le plus souvent aux associations diocésaines. L'Alsace-Moselle relève d'un régime particulier.
Avant 1905 : le régime concordataire
Pendant tout le XIXe siècle, les relations entre l'État et les cultes reconnus (catholique, réformé, luthérien, puis israélite) sont organisées par le Concordat de 1801 et ses articles organiques. Les ministres du culte sont rémunérés par l'État, les évêques nommés par le gouvernement. Les biens de l'Église ont été nationalisés en 1789 ; les édifices rendus au culte sous le Concordat sont gérés par des établissements publics, les fabriques.
La loi du 9 décembre 1905
La loi concernant la séparation des Églises et de l'État pose deux principes dans ses premiers articles : la République assure la liberté de conscience et garantit le libre exercice des cultes (article 1er) ; elle ne reconnaît, ne salarie ni ne subventionne aucun culte (article 2).
Pour les biens, la loi prévoyait que les édifices du culte et leur mobilier seraient attribués à des associations cultuelles, créées par les fidèles pour subvenir aux frais du culte. Les édifices appartenant à l'État, aux départements et aux communes devaient être laissés gratuitement à la disposition de ces associations (articles 12 et 13).
Le refus des associations cultuelles et la loi de 1907
Les protestants et les juifs constituent leurs associations cultuelles. Le pape Pie X, en revanche, condamne la loi de séparation par l'encyclique Vehementer nos (février 1906), puis interdit aux catholiques de former des associations cultuelles par l'encyclique Gravissimo officii (août 1906). Les inventaires des biens d'Église, menés au début de 1906, provoquent des affrontements dans plusieurs régions.
Faute d'associations pour les recevoir, les édifices catholiques risquaient d'être fermés. Le législateur règle la question par la loi du 2 janvier 1907 : son article 5 prévoit qu'à défaut d'associations cultuelles, les édifices affectés à l'exercice du culte continuent d'être laissés à la disposition des fidèles et des ministres du culte pour la pratique de leur religion. La loi du 13 avril 1908 attribue ensuite définitivement aux communes les églises et leur mobilier qui n'avaient pas été réclamés.
Le résultat est la situation actuelle : la commune est propriétaire, le culte catholique est affectataire. Le curé, désigné par l'évêque, règle l'usage de l'édifice pour le culte et pour les autres activités qui s'y tiennent.
Les associations diocésaines
En 1923-1924, après de longues négociations entre la France et le Saint-Siège, un compromis aboutit : les catholiques peuvent constituer, dans chaque diocèse, une association diocésaine, présidée par l'évêque et conforme à la loi de 1905. Le pape Pie XI l'accepte par l'encyclique Maximam gravissimamque (janvier 1924). Ces associations sont aujourd'hui propriétaires des églises catholiques construites après 1905 et de nombreux autres biens diocésains. Leur statut est présenté dans notre article sur associations cultuelles et culturelles.
Qui paie l'entretien ?
Le principe est simple : le propriétaire entretient. Une commune propriétaire d'une église antérieure à 1905 peut engager les dépenses nécessaires à son entretien et à sa conservation ; l'article 13 de la loi de 1905, modifié en 1908, l'autorise expressément. Si l'église est protégée au titre des monuments historiques, l'État peut participer aux travaux par des subventions de la direction régionale des affaires culturelles. Les départements et les régions ont souvent leurs propres programmes d'aide au patrimoine.
Les frais liés au culte, en revanche, restent à la charge de l'affectataire : chauffage pendant les offices, objets liturgiques, rémunération du clergé. Pour les grandes campagnes de restauration, les communes s'appuient aussi sur le mécénat et les souscriptions, comme nous l'expliquons dans notre guide sur la restauration d'une église.
Désaffecter une église
Une église affectée au culte ne peut pas être vendue, transformée ou démolie par sa commune comme un autre bâtiment. Sa désaffectation, c'est-à-dire la fin de son usage cultuel, suit une procédure encadrée par la loi de 1905 et suppose en principe l'accord de l'autorité religieuse affectataire. Une fois désaffecté, l'édifice rejoint le domaine de la commune et peut recevoir un autre usage : salle culturelle, bibliothèque, lieu d'exposition. Les cas restent rares au regard du nombre d'églises.
Ces règles touchent aussi les riverains : l'église communale, souvent protégée, crée autour d'elle des contraintes d'urbanisme que nous détaillons dans notre guide sur la vie près d'un monument historique.
Le cas de l'Alsace et de la Moselle
En 1905, l'Alsace et la Moselle faisaient partie de l'Empire allemand. La loi de séparation ne s'y est donc pas appliquée, et, après leur retour à la France en 1918, le régime concordataire y a été maintenu. Les cultes reconnus y sont toujours organisés par des établissements publics, et les règles de propriété et de financement des édifices y diffèrent de celles du reste du pays.
Les cathédrales, un cas à part
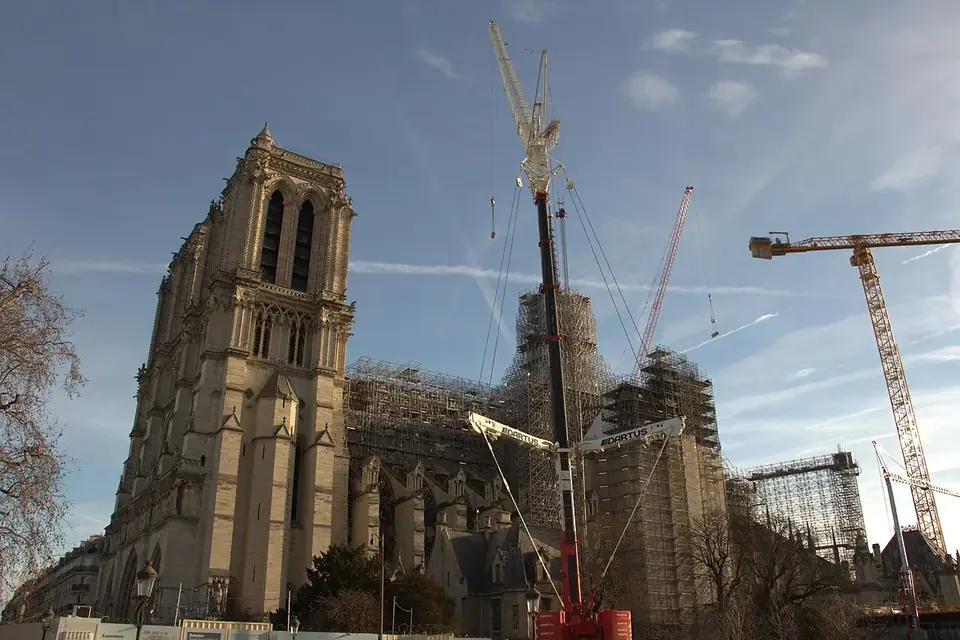
Les cathédrales antérieures à 1905 appartiennent pour la plupart à l'État, qui en assure l'entretien et la restauration par l'intermédiaire du ministère de la Culture. Leur gestion est confiée à des services spécialisés, et les travaux sont conduits par des architectes en chef des monuments historiques. L'incendie de Notre-Dame de Paris en 2019 et sa restauration ont rendu visible cette responsabilité publique. Certaines cathédrales appartiennent toutefois à des communes, notamment lorsqu'elles n'étaient pas sièges épiscopaux à la date de la séparation. Pour une cathédrale comme pour une église de village, la règle reste la même : propriété publique d'un côté, affectation au culte de l'autre, et un dialogue nécessaire entre les deux pour toute décision importante.
Sources
- Loi du 9 décembre 1905 concernant la séparation des Églises et de l'État, articles 1er, 2, 12, 13 et 17, Légifrance.
- Loi du 2 janvier 1907 concernant l'exercice public des cultes, article 5, Légifrance.
- Loi du 13 avril 1908 modifiant la loi du 9 décembre 1905, Légifrance.
- Ministère de l'Intérieur, bureau central des cultes, documentation sur le régime des édifices du culte, interieur.gouv.fr.
- Conférence des évêques de France, pages consacrées aux associations diocésaines, eglise.catholique.fr.
 Édifices, droit et associations
Association cultuelle ou culturelle ?
Objet, création, dons, subventions publiques et obligations depuis 2021 : bien choisir le statut d'une association autour d'une église ou d'une chapelle.
 Édifices, droit et associations
Habiter près d'un monument : règles et contraintes
Périmètre de 500 m, avis de l'architecte des Bâtiments de France, sites patrimoniaux remarquables, travaux, cloches, stationnement et valeur du bien.
 Fêtes, archives et restauration
Restaurer une église : la méthode
Diagnostic, maîtrise d'œuvre, subventions, mécénat et souscription publique : comment une commune et une association financent la restauration d'une église.